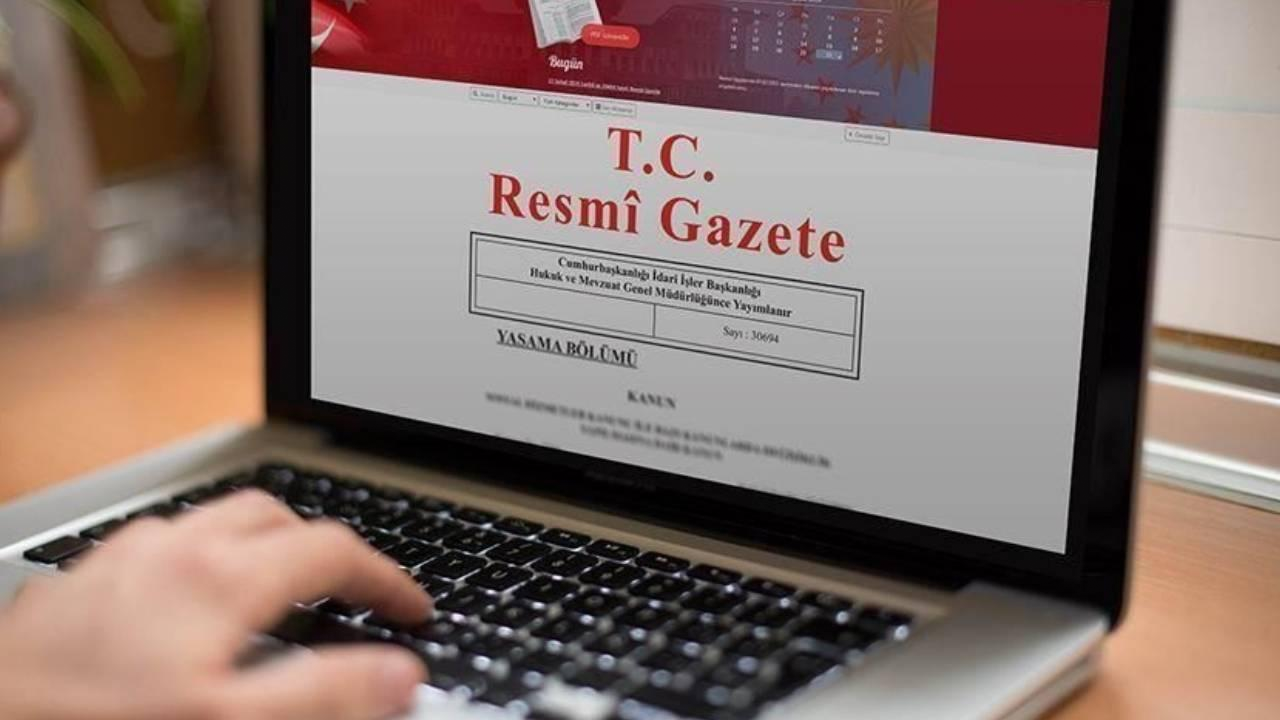
Sermaye Piyasası Kurulu (SPK) tarafından tasfiyesine karar verilen bazı yatırım fonlarına ilişkin düzenlemeleri içeren 7596 sayılı Kanun, Resmi Gazete’de yayımlanarak yürürlüğe girdi. 22 Ekim 2026’da kabul edilen ve 9 maddeden oluşan kanun, 17 Eylül 2026 tarihli SPK kararlarıyla tasfiyesine karar verilen ancak tasfiyesi henüz tamamlanmamış fonları kapsıyor. Düzenlemeyle fon varlıklarının geri kazanılması, yatırımcıların haklarının korunması ve fon zararlarından sorumlu kişi ve kuruluşlardan tahsilat yapılması amaçlanıyor.
Fon Kanunu Resmi Gazete’de yayımlandı
Yeni kanun, tasfiyesine karar verilen belirli yatırım fonlarının tasfiye sürecine ilişkin usul ve esasları düzenliyor. Düzenleme kapsamında fonların adil, şeffaf ve etkin biçimde tasfiye edilmesi, fon malvarlığından hukuka aykırı şekilde çıkarılan değerlerin geri kazanılması ve yatırımcıların hak ve alacaklarının karşılanması hedefleniyor.
Kanun, kapsamına giren fonlarla sınırlı uygulanacak. Düzenlemenin, diğer yatırım fonları bakımından genel veya sürekli bir tasfiye ve sorumluluk rejimi oluşturmayacağı belirtildi.
Tasfiye sürecini SPK denetleyecek
Kanuna göre tasfiye işlemleri, Sermaye Piyasası Kurulunun gözetim ve denetiminde, bu görev için yetkilendirilen kuruluşlar tarafından yürütülecek. Fon varlıklarının belirlenmesi, değerlemesi ve nakde çevrilmesi, yatırımcıların hak sahipliğinin tespiti, ara ve nihai ödemeler ile dağıtım sırasına ilişkin usul ve esasları SPK belirleyecek.
Tasfiye görevlileri, fon varlıklarını korumak ve yatırımcıların ortak menfaatlerini gözetmekle yükümlü olacak. Varlıkların borsada oluşan fiyatının gerçek değeri yansıtmadığı veya tasfiyeyi geciktirdiği durumlarda SPK, toptan satış ve özel işlem bildirimi gibi farklı yöntemlere izin verebilecek. Gerekli görülmesi halinde varlıkların borsa dışında satılması da mümkün olacak.
Yatırımcılara 1 milyon TL’ye kadar ara ödeme
Kanunda yatırımcılara yapılabilecek ara ödemelere ilişkin hükümler de yer aldı. Fon varlıklarının nakde çevrilmesiyle elde edilen tutarın, yatırımcıların toplam alacaklarını karşılamaya yetmemesi halinde net yatırım tutarları hesaplanacak. Bu hesaplamada fona yapılan nakit girişleri ve fondan gerçekleştirilen nakit çıkışları dikkate alınacak; ilgili dönemler için TÜFE ve Yİ-ÜFE değişim oranlarının aritmetik ortalaması uygulanacak.
SPK tarafından belirlenen fonlarda, nihai tasfiye alacağından mahsup edilmek üzere ara ödeme yapılabilecek. Net yatırım tutarı 1 milyon TL’nin altında olan yatırımcılara bu tutar kadar, 1 milyon TL ve üzerinde olan yatırımcılara ise en fazla 1 milyon TL ara ödeme yapılabilecek.
Para piyasası fonları dışındaki fonlarda ara ödeme, yatırımcının hesabındaki katılma paylarının bir önceki gün sonu itibarıyla hesaplanan toplam değerini aşamayacak. Ara ödeme sırasında fon katılma payları iade edilmeyecek; iade işlemi nihai tasfiye ödemeleri sırasında gerçekleştirilecek. Daha önce yapılan ara ödemeler, yatırımcının nihai alacağından düşülecek.
Fon zararları sorumlulardan tahsil edilecek
Kanun, fon malvarlığından mevzuata aykırı biçimde veya gerçek bir ekonomik amaç olmaksızın çıkarılan değerlerin geri kazanılmasına yönelik hükümler de içeriyor. Karşılıksız ya da göstermelik işlemlerle ilişkili taraflara, hâkim ortaklara, yöneticilere veya üçüncü kişilere aktarılan para, sermaye piyasası araçları ve diğer değerlerin geri alınması amaçlanıyor.
Fonun uğradığı zarardan öncelikle fonun kurucusu veya yöneticisi olan portföy yönetim şirketi sorumlu tutulacak. Zararın bu şirketten tamamen ya da kısmen tahsil edilememesi veya tahsil edilemeyeceğinin açıkça anlaşılması durumunda, SPK tarafından sorumluluğu belirlenen gerçek ve tüzel kişiler de sorumlu tutulabilecek.
SPK, tasfiye ve inceleme sonuçlarına göre her fonun zarar veya kayıp tutarını ve sorumlularını belirleyerek Tasarruf Mevduatı Sigorta Fonuna (TMSF) bildirecek. TMSF, sorumluların malvarlığından tahsilat yapılması için ilgili mevzuat kapsamında takip işlemlerini yürütecek.
Geri kazanılan tutarlar yatırımcılara dağıtılacak
Fonlarla bağlantılı suç soruşturmalarında el konulan ve hukuken doğrudan fona iadesi mümkün olan para ve sermaye piyasası araçları, yetkili makamların kararıyla ilgili fona veya geri kazanım hesabına aktarılabilecek. Doğrudan devredilemeyen malvarlığı değerleri için TMSF kayyım olarak atanabilecek.
Geri kazanılan tutarlar, TMSF bünyesinde her fon için ayrı açılacak hesaplarda tutulacak ve yalnızca ilgili fonun tasfiyesi ile yatırımcılara yapılacak ödemelerde kullanılabilecek. Tasfiye tamamlandığında yatırımcılara dağıtılmak üzere Yatırımcı Tazmin Merkezine aktarılacak tutarlar, katılma payı sahipliği oranlarına göre ödenecek.
Kanun 17 Eylül 2026’dan itibaren geçerli
Dokuz maddeden oluşan 7596 sayılı Kanun, Resmi Gazete’de yayımlandığı gün yürürlüğe girdi. Kanun hükümlerinin 17 Eylül 2026 tarihinden itibaren geçerli olacağı belirtilirken, uygulamaya ilişkin usul ve esasların SPK tarafından belirleneceği kaydedildi.